
Привет! На связи Кристина ❤️. Уже год пристально слежу за главной точкой роста iGaming — африканским континентом. Например, всем известный сервис Blask утверждает, что в сентябре 2026 года интерес к iGaming в Африке вырос на 19% по сравнению с августом. А в целом положительную динамику показали 40 из 42 исследованных стран. Причем Конго, Замбия, Ботсвана и Зимбабве достигли исторических максимумов, а Танзания, Нигерия и Мозамбик вместе обеспечили около 40% общего прироста.
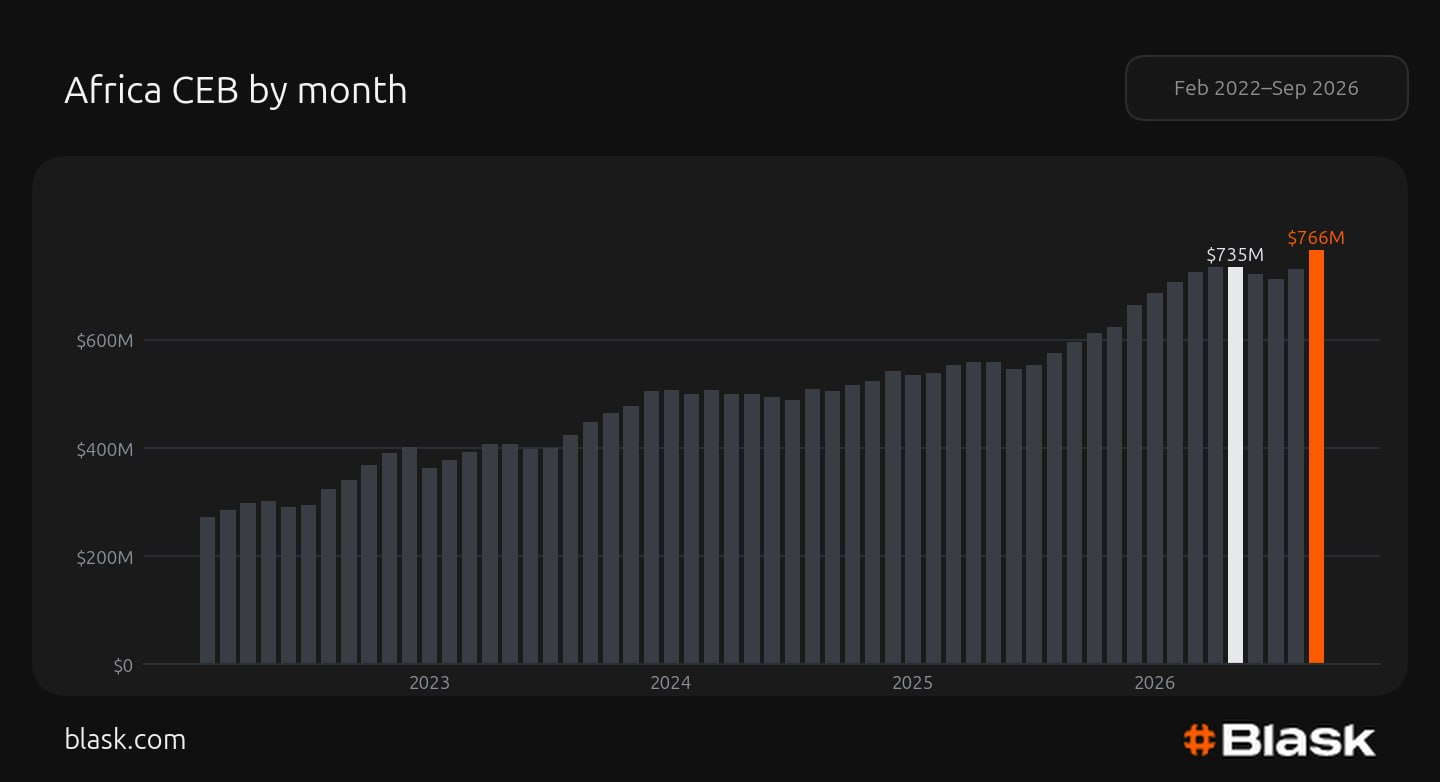
☝️ Обратите внимание, что выручка африканского рынка в 2023 году составляла $400М, а CEB (потенциальная выручка) в этом году уже прогнозируется на уровне $765M — почти х2 меньше чем за пятилетку.
Еще одна цифра: до сентября — в августе — рост по континенту также составлял 16%, но, например, Мали показала снижение на 22,3%. Другими словами, Африка остается набором разных рынков. Поэтому решение о запуске кампании здесь нельзя принимать по средней цифре для континента. В общем давайте углубимся в вопрос.
Мобильные платежи уже есть. Доступ к интернету есть не у всех
У роста iGaming в регионе появилась инфраструктурная основа. По данным GSMA, в 2024 году в странах Африки к югу от Сахары было зарегистрировано более 1,1 млрд счетов мобильных денег, а сумма операций через них достигла $1,1 трлн. Эти цифры относятся ко всем видам платежей, а не к гемблингу, но показывают масштаб платежного канала (!).
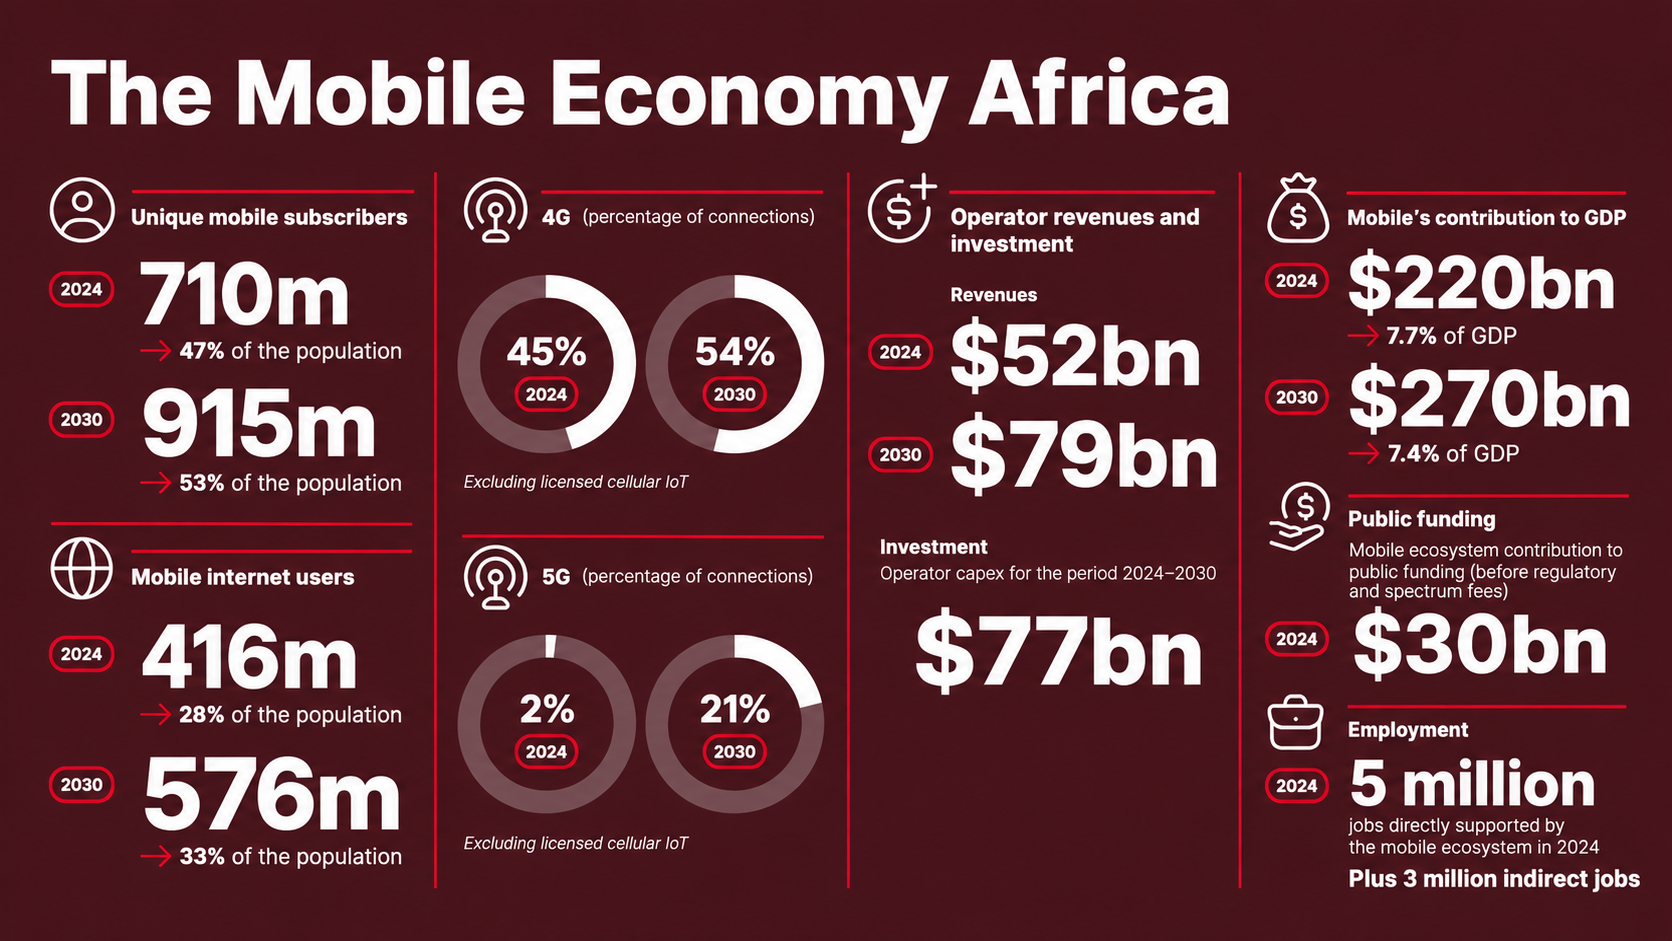
Для всех нас, кто связан с iGaming это говорит о том, путь от клика до первого депозита стал сильно проще. Если игрок может пополнить счёт знакомым местным способом, ему не приходится осваивать отдельный платежный сценарий. Насколько хорошо это превращается в конверсии — не мне вам объяснять.
При этом, как я уже акцентировала внимание, не вся мобильная Африка однородна. Согласно все тому же отчету GSMA за 2026 год, из каждых 100 жителей континента примерно 63 живут в зоне покрытия мобильного широкополосного интернета, но не пользуются им. Еще 9 живут там, где такого покрытия нет. Причины, по которым люди с доступом к сети остаются офлайн, включают стоимость подходящего телефона и нехватку цифровых навыков.
Для оператора и арбитражной команды это означает, что население страны нельзя брать за размер доступной аудитории. При оценке гео нужно отдельно смотреть, сколько людей действительно пользуются мобильным интернетом, могут открыть продукт на своём устройстве и совершить депозит.
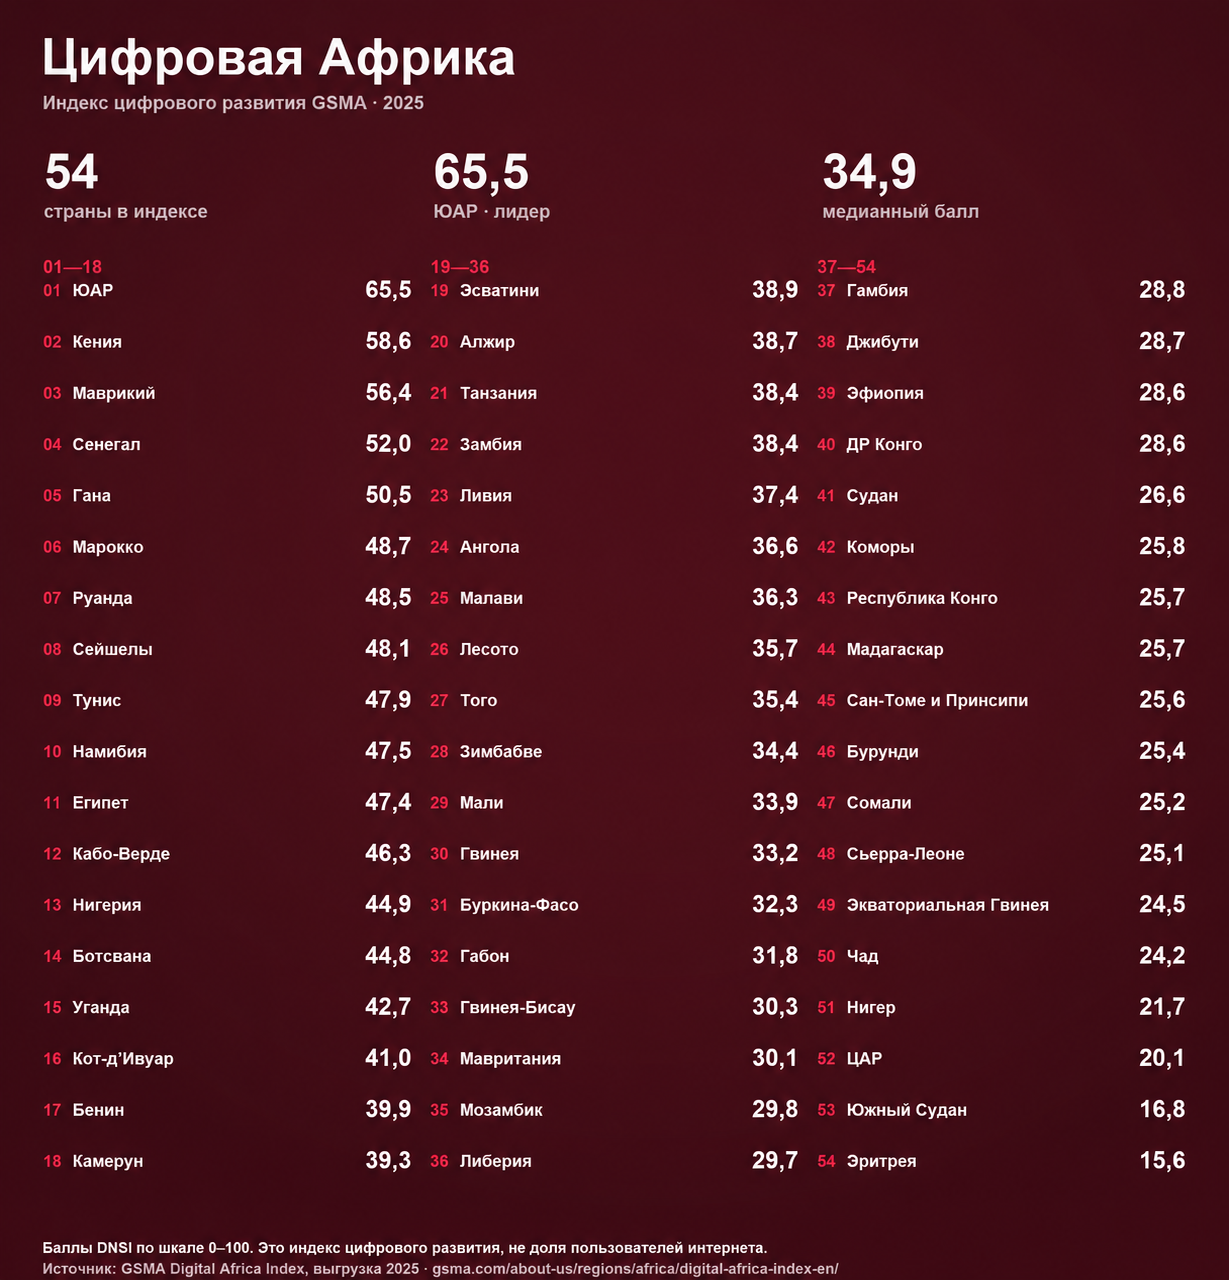
Как и предпологалась, ЮАР и Кения в ТОПе по цифровизации населедния
Большой оборот — не то же самое, что выручка
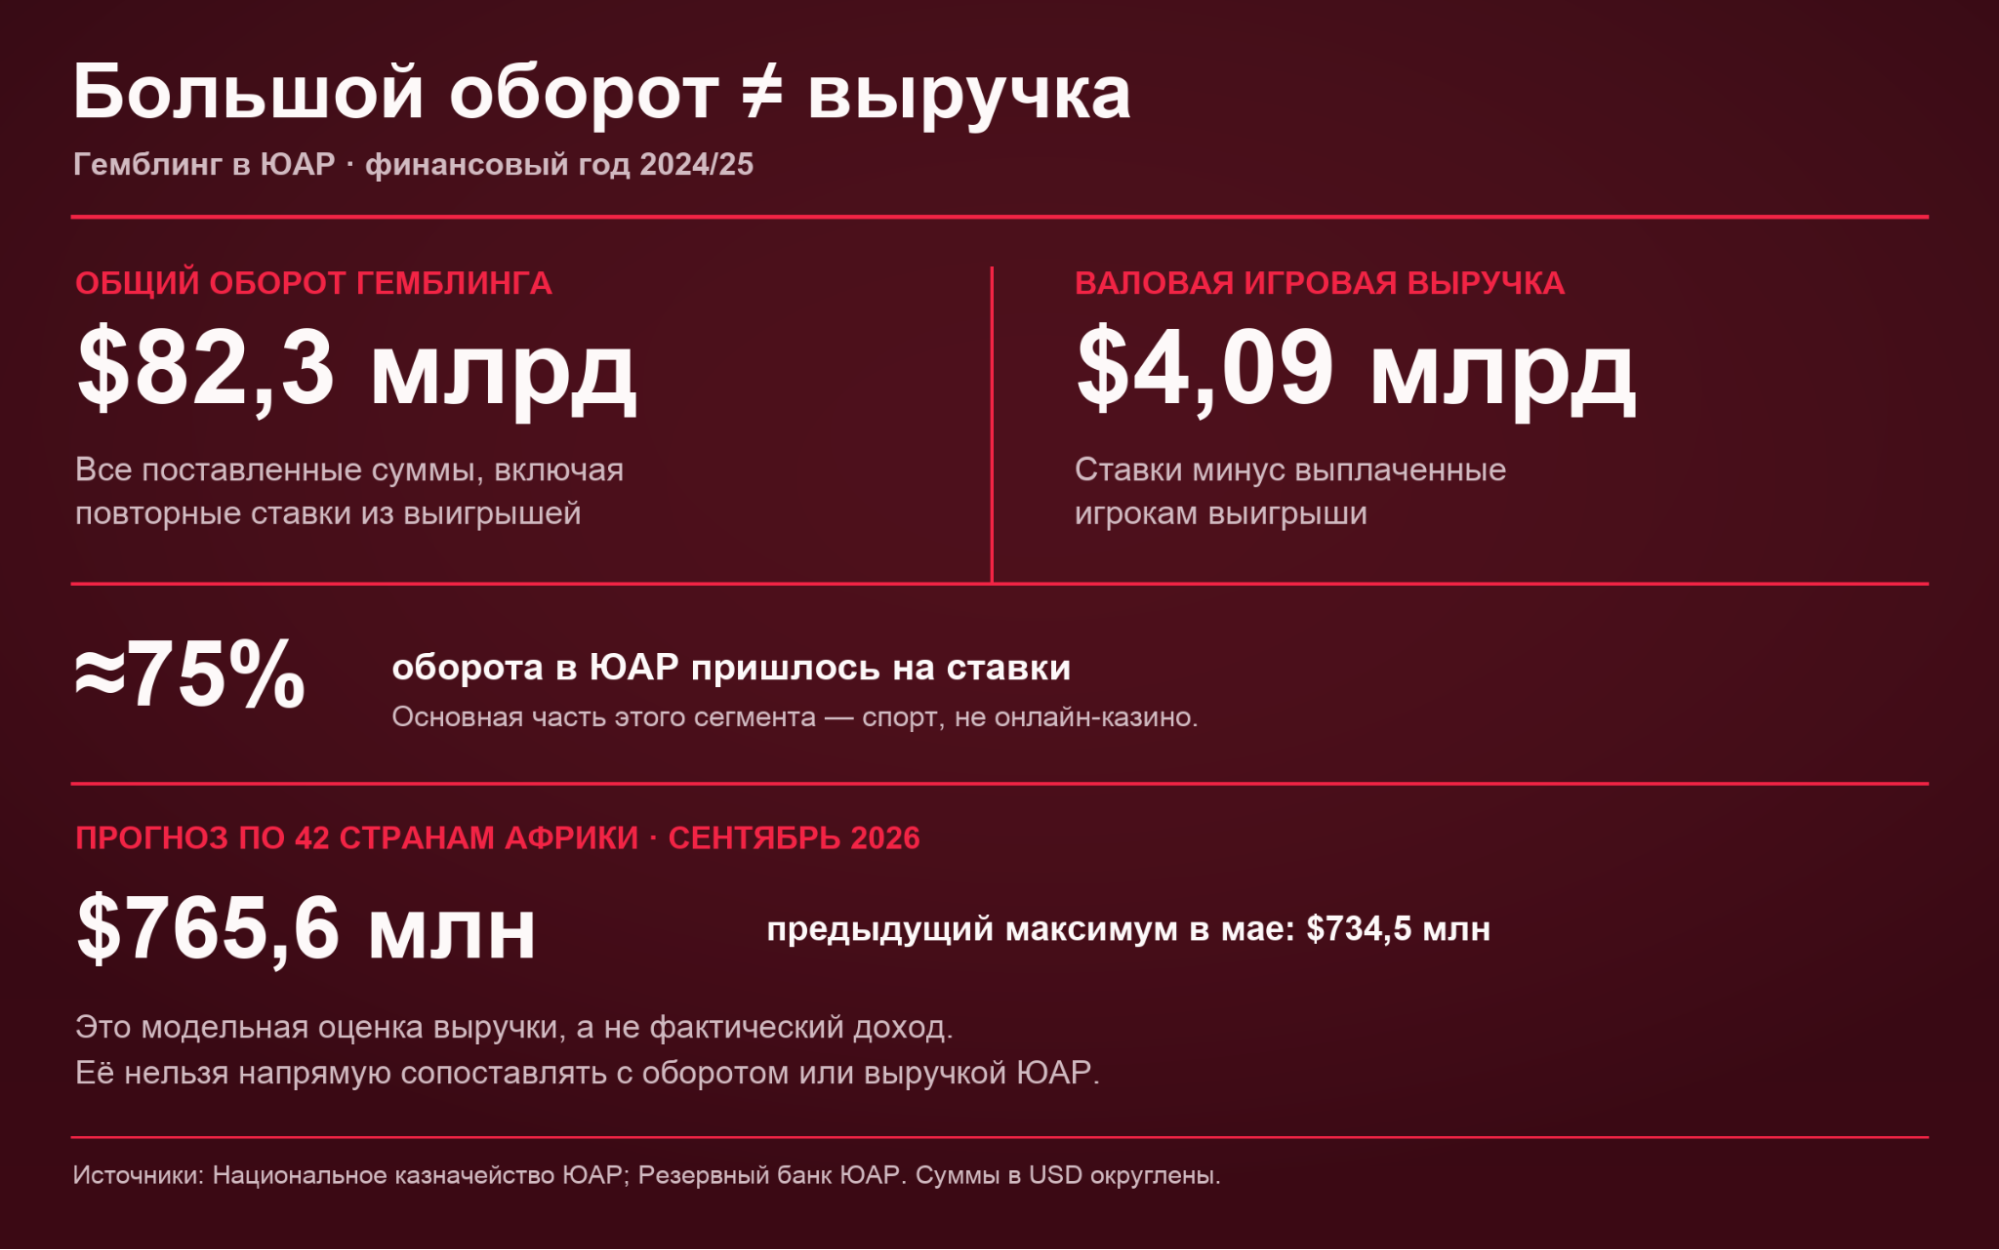
ЮАР показывает, насколько крупным может стать зрелый рынок, но и как легко ошибиться при чтении его показателей. По данным Национального казначейства ЮАР, за финансовый год 2024/25 в стране поставили около $82,3 млрд. Около 75% этого оборота пришлось на ставки. При этом валовая игровая выручка — сумма ставок за вычетом выплаченных выигрышей — составила около $4,09 млрд.
Резервный банк ЮАР отдельно поясняет: в оборот входят деньги, выигранные и поставленные повторно. Поэтому $82,3 млрд нельзя трактовать как расходы игроков или доход операторов. Кроме того, южноафриканская статистика в значительной степени отражает рынок ставок на спорт. Переносить её показатели напрямую в прогноз экономики казино-оффера было бы ошибкой.
Сентябрьская оценка прогнозируемой выручки iGaming по 42 исследованным африканским странам достигла $765,6 млн против предыдущего максимума в $734,5 млн в мае. Это ещё один сигнал роста рынка, но прогноз не следует смешивать ни с фактической выручкой операторов, ни с оборотом ставок в ЮАР: у этих показателей разный смысл и охват.
В сухом остатке где же рост?
Сентябрьский рост на 19% распределился по Африке неравномерно. Танзания, Нигерия и Мозамбик вместе обеспечили около 40% всего прироста среди 42 исследованных стран. Для бизнеса это важнее средней цифры по континенту: большой вклад страны в общий рост может означать иной масштаб доступной аудитории, чем высокий процент прироста на небольшом рынке.
По темпу роста выделились Сьерра-Леоне (+45,7%), Эфиопия (+45,3%), Алжир (+42,2%), Чад (+41,7%) и Руанда (+40,8%). Но быстрый рост интереса ещё не говорит, к какому продукту он направлен. Это следующий вопрос при оценке ГЕО: где аудитория приходит за ставками на футбол, а где чаще выбирает казино-игры или быстрые форматы вроде crash.
Ставки или казино: как на выбор влияет регулирование
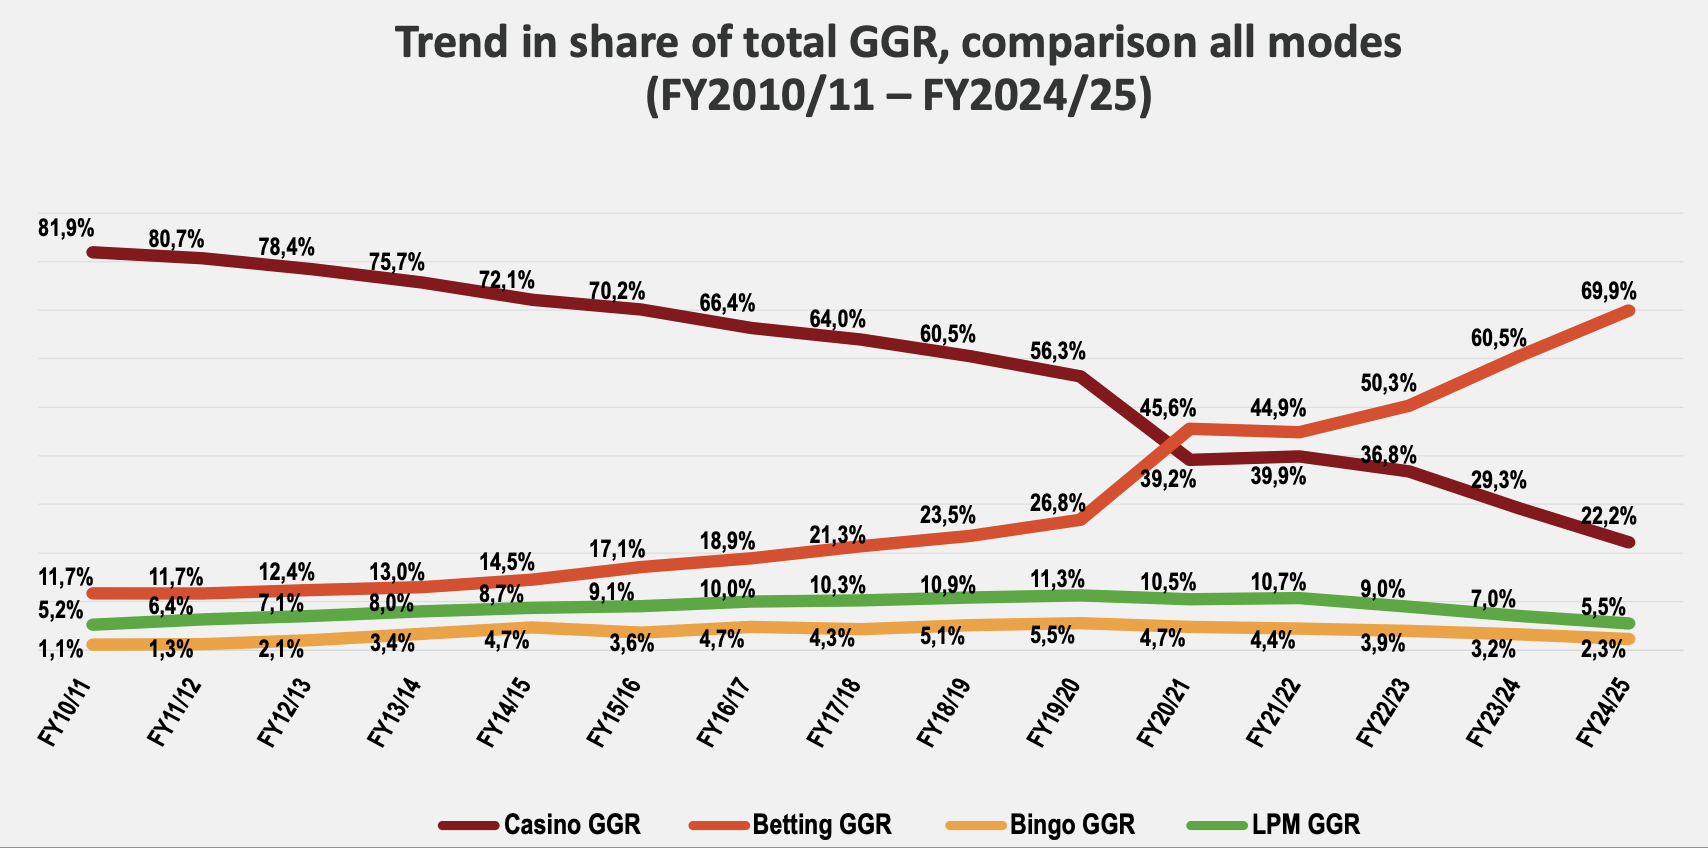
Регулирование сильно влияет на игроков и их приоритеты в каждом ГЕО. В ЮАР за финансовый год 2024/25 ставки принесли 69,9% валовой игровой выручки, а наземные казино — 22,2% (взяла из отчета регулятора ЮАР).
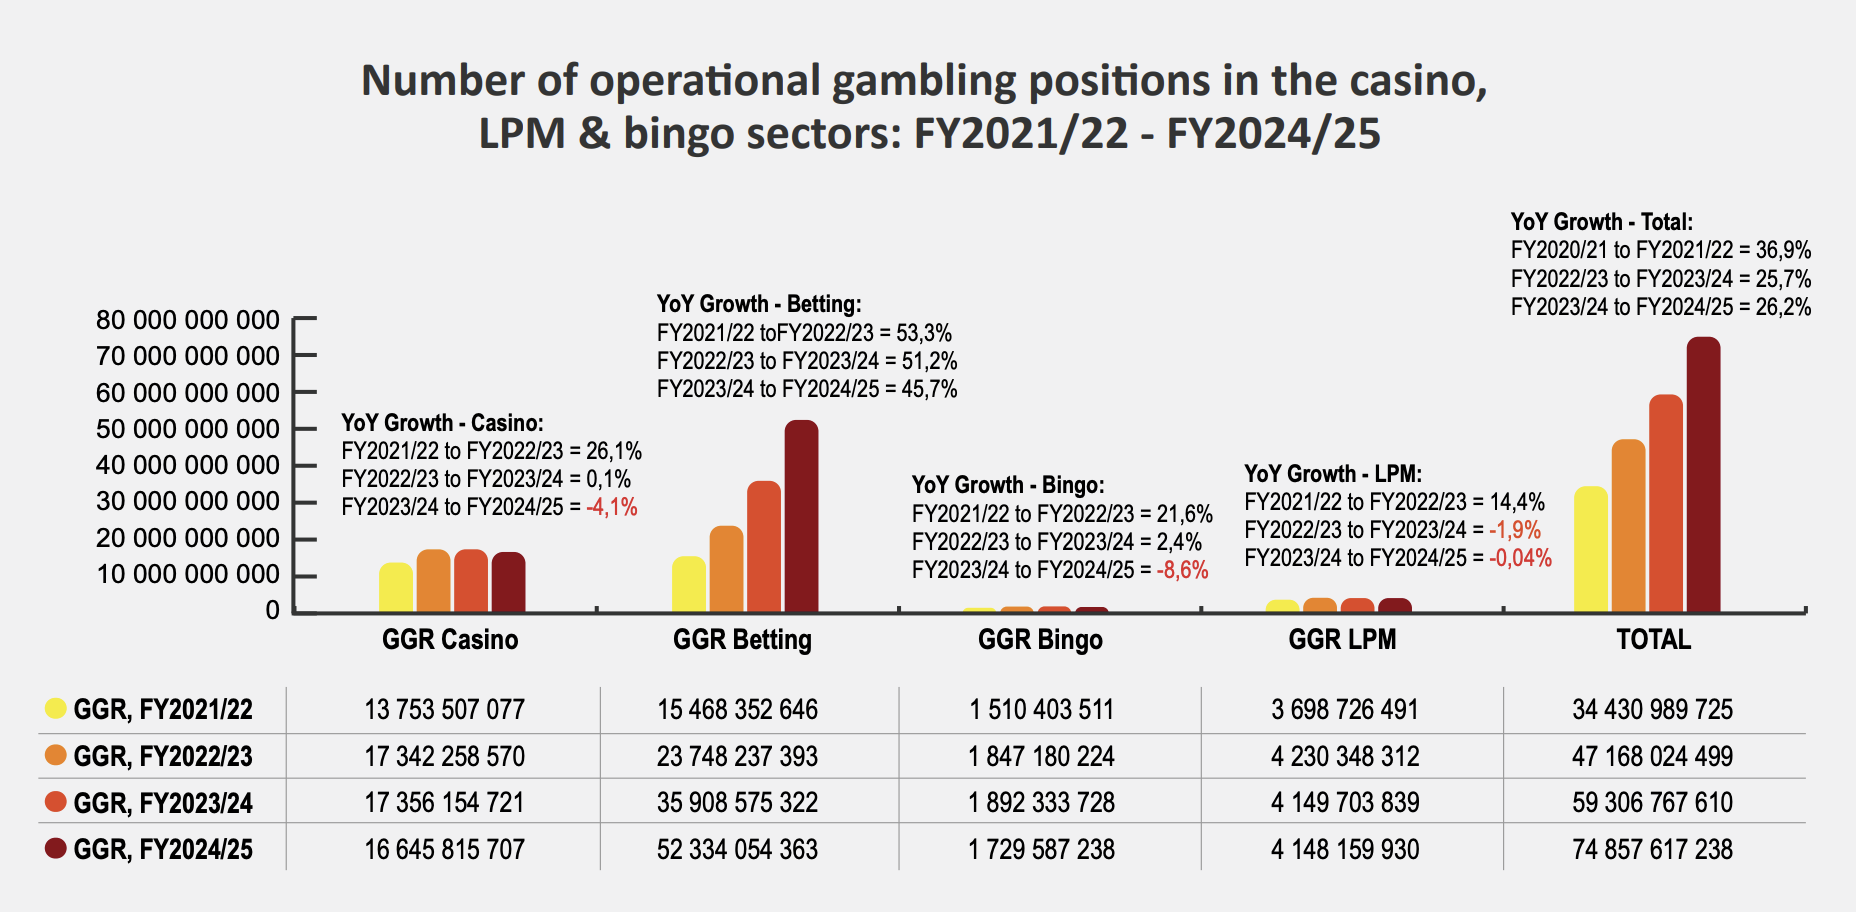
А в опросе GeoPoll 2026 года измеряли другую вещь — какой продукт игроки выбирают чаще всего. В ЮАР 36% опрошенных назвали казино-игры, 29% — ставки на футбол. При этом футбол — лишь часть спортивного беттинга, а категория «казино-игры» шире слотов, поэтому опрос кажется не совсем корректным.
Поэтому я бы ориентировалась на этот график из отчета регулятора ЮАР (ЮАР взяла как пример, подставляйте свое ГЕО).
Что касается других стран, то там тоже все очень по разному: футбол назвали главным продуктом 81% опрошенных игроков в Нигерии, 78% в Танзании и 84% в Уганде; в Кении 24% выбрали Aviator и другие crash-игры. Для Ганы GeoPoll указывает лидерство футбола, но точной разбивки между ставками и казино в опубликованном тексте нет. Маврикий и Сенегал в исследование не вошли.
Что дальше
В каждом из трех предыдущих лет годовой пик интереса к iGaming в Африке приходился на декабрь и превышал сентябрьский уровень на 13–14%. Повторение этой динамики в 2026 году не гарантировано. Но регион вошел в четвёртый квартал после роста почти во всех исследованных странах и с новым максимумом прогнозируемой выручки.
Для нас это повод внимательнее смотреть на Африку, но работать с ней на уровне отдельных стран. Потому что самый полезный вопрос сейчас — не «насколько быстро растет континент», а в каких ГЕО сходятся доступная мобильная аудитория, привычный способ оплаты, подходящий казино-продукт, допустимое продвижение и экономика игрока после первого депозита.
Всех целую! Надеюсь было полезно. Лайк, подписка — всех жду в своем TG.

-
 Опубликовано 31.10.2026